審査が緩いファクタリング会社と通過のコツ|「甘い」の正体は、審査の主役が売掛先だから

ファクタリングの審査って、甘い会社と厳しい会社があるの?落ちたらどうすればいい?
「審査が緩い」「審査が甘い」と言われるファクタリング会社は、確かに存在します。ただし、その意味を取り違えると損をします。
「審査が甘い」の正体は、無審査なのではなく、審査の主役があなたではなく売掛先(取引先)だからです。
- ファクタリングの審査で見られるのは、申込者の決算や信用情報より「売掛先が期日に払ってくれるか」
- だから赤字や税金滞納があっても、売掛先がしっかりしていれば通る余地がある
- 逆に「審査なし・必ず通る」を謳う会社は実在しない。そういう業者は避ける
なぜファクタリングの審査は「緩い」と言われるのか
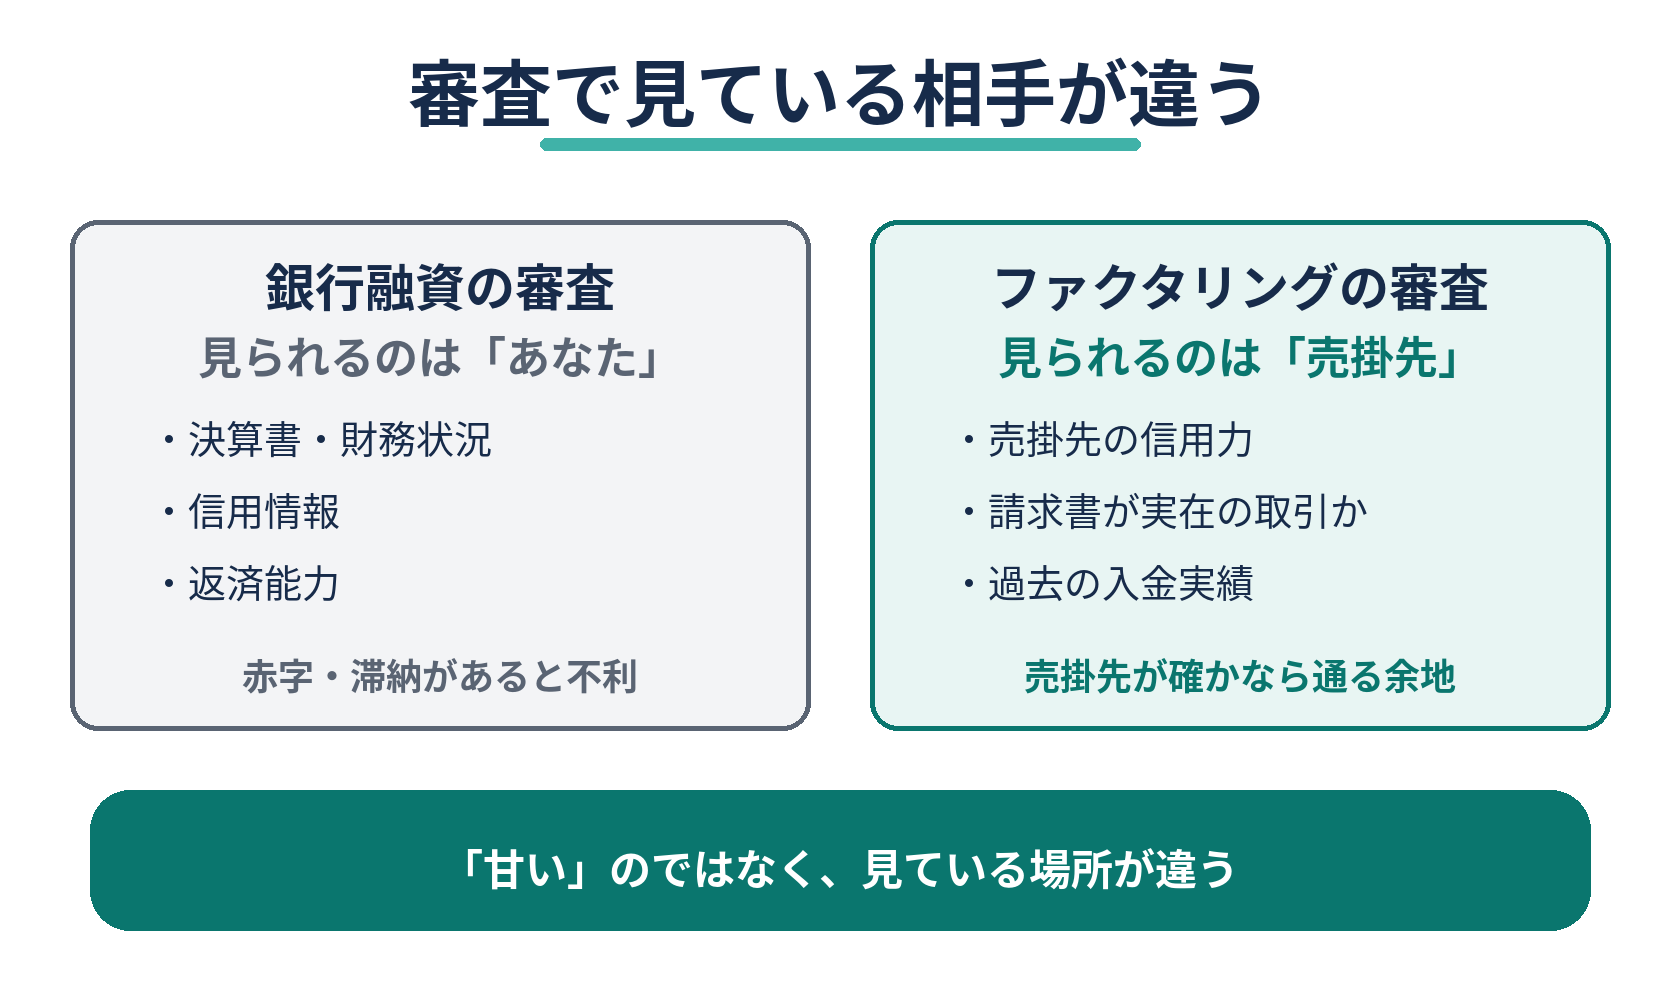
理由は、融資と審査で見る相手が違うからです。
銀行融資の審査対象は、申し込む会社そのものです。決算書、財務状況、信用情報、返済能力。このため、赤字や税金滞納があると、それだけで門前払いに近くなります。
ファクタリングは売掛債権の買い取りです。会社が回収できるかどうかは、申込者ではなく売掛先が期日どおりに支払うかで決まります。審査の中心は、売掛先の信用力と、請求書が実在の取引かどうかです。
この構造の違いが、「融資は落ちたのにファクタリングは通った」ということが起きる理由です。審査が甘いのではなく、見ている場所が違うのです。
なお、赤字決算や税金滞納がある場合にどこまで影響するかは、ケースで変わります。この点は別記事で詳しく扱います。
審査に通りやすい会社の例
通過率を公表している会社や、審査の考え方が明確な会社を挙げます。手数料や条件まで含めた会社比較は、個人事業主向けファクタリングの解説記事にまとめています。
| 会社 | 審査まわりの特徴 | 対象・備考 |
|---|---|---|
| No.1 | 審査通過率95%以上を公表 | 買取は50万円〜3億円。法人中心 |
| 日本中小企業金融サポート機構 | 非営利型(一般社団法人)。営利型とは審査の考え方が異なる | 通過率は非公表 |
| ラボル(請求書買取) | 手数料一律10%で条件が読みやすい | 個人事業主・フリーランス限定。24時間365日振込 |
| ペイトナー | 最短10分で審査・振込 | 1万円から申込可。少額の請求書から試せる |
(2026年11月17日時点の情報。最新の条件は各社の公式ページで確認してください)
ポイントは、通過率の高さだけで選ばないことです。通りやすさと手数料は引き換えになりやすく、「通ったけれど手数料が高かった」では意味がありません。まずは無料の見積りで、複数社の条件を並べてから決めてください。
審査通過率95%以上を公表しているNo.1。まずは無料の見積りで条件を確認できます。
非営利型(一般社団法人)で、営利型とは審査の考え方が異なる日本中小企業金融サポート機構。
通りやすい会社の見分け方
「審査が緩い」と宣伝文句で書いてあるかどうかは、当てになりません。次の点が公式ページで確認できる会社は、審査の考え方が明確で、結果として通りやすい傾向があります。
- 必要書類が少ない:請求書と通帳のコピー程度で見積りができる会社は、審査の主軸が売掛先と入金実績に置かれている
- オンライン完結:対面や郵送を必須としない会社は、書類の形式不備で止まりにくい
- 個人事業主・フリーランス対応を明記している:対象外なのに申し込むのが、一番多い時間の無駄です
- 見積りが無料で、複数社に同時に出せる:審査の重点は会社ごとに違うため、1社の結果が全てではありません
審査に通るコツ5つ
利用者の実例と、審査の仕組みから見えるコツは次の5つです。
1. 信用力の高い売掛先の請求書から出す
複数の請求書があるなら、上場企業や老舗企業、官公庁など、信用力の高い売掛先のものから申し込んでください。
利用者の声でもはっきり差が出ています。老舗商社が売掛先の請求書はすんなり通った一方、無名のベンチャー企業が売掛先のケースでは、取引の証拠書類の提出を3回差し戻された末に否決された、という実例があります。申込者の問題ではなく、売掛先の信用の差です。
2. 3社間ファクタリングを選ぶ
売掛先の承諾を得る3社間は、会社にとって回収の確実性が高いため、2社間より審査で有利に働きます。手数料も3社間のほうが安いのが一般的です。売掛先に知られても問題ない取引なら、こちらが有力です。
3. 通帳の入金実績を見せる
その売掛先から過去に入金された実績が通帳で確認できると、「実在の取引で、支払いも行われている」証拠になります。入金実績のある取引先の請求書は、審査で強くなります。
4. オンライン完結型を使う
書類の提出ミスや郵送のタイムラグで審査が止まるのを避けられます。画像の不鮮明・見切れは書類不備の典型なので、提出前に拡大して読めるか確認してください。
5. 相見積もりを取る
審査の重点は会社ごとに違います。1社に落ちても、別の会社では通ることがあります。見積りは無料の会社がほとんどなので、最初から2〜3社に出す前提で動くほうが結果的に早いです。
それでも落ちる理由と、落ちた後の対処
まず知っておくべき前提として、ファクタリング会社は否決の理由を開示しません。通知には「総合的に判断した結果」としか書かれず、問い合わせても具体的な理由は教えてもらえません。これは特定の会社の対応が悪いわけではなく、業界の標準です。
理由が分からないなかでも、利用者の声や審査の仕組みから、落ちる原因として多いものは見えてきます。
- 売掛先の信用力不足:前述のとおり、主役は売掛先です。申込者に問題がなくても、売掛先の規模や業歴で落ちることがあります
- 通帳に他社ファクタリングの利用履歴が多い:すでに他社で現金化している請求書ではないか、二重譲渡ではないかと警戒されます。利用者の声でも、他社利用履歴の多い通帳が不利に働いたという申告があります
- 過去に取引先への支払いが遅れた:2社間では、売掛先から入金されたお金を申込者が会社へ渡す構造です。遅延の履歴は重く見られます
- 書類の不備・不整合:請求書と契約書・発注書の金額や期日の食い違い、画像の不鮮明さ
落ちた後にやることは、次の4つです。
- 同じ会社へすぐ再申込しない。申込の記録は残り、繰り返し自体がマイナス評価になり得ます
- 書類の不備を先に潰す。画像の撮り直しと、請求書・契約書の整合の確認
- 申し込む請求書を変える。信用力の高い売掛先の請求書があれば、そちらで別会社に申し込む
- そもそも今すぐ現金化が必須か見直す。入金期日まで待てるなら、手数料を払う必要はありません
注意点|「審査なし・必ず通る」は存在しない
「審査なし」「100%通る」「誰でも即日」を謳う業者は避けてください。
売掛債権の買い取りである以上、売掛先と請求書の確認は必ず行われます。審査が一切ないということは、その確認をしていないか、ファクタリングの形をした別の契約(実質的な貸付など)である可能性があります。
また、個人が給与を対象にする「給与ファクタリング」はファクタリングではなく貸金業にあたるとされ、違法な業者が問題になっています。事業者向けの正規のファクタリングとは別物です。
通りやすさを求めること自体は正しい判断です。ただし、行き着く先は「審査の主役が売掛先であることを理解して、通る形で申し込む」ことで、「審査のない会社を探す」ことではありません。
よくある質問
Q. 本当に審査なしのファクタリング会社はないのですか?
ありません。売掛先の信用と請求書の実在性の確認は、どの会社でも行われます。「審査なし」を掲げる業者は、正規のファクタリングではない可能性が高いので避けてください。
Q. 赤字決算や税金滞納があっても通りますか?
可能性はあります。審査の主役が売掛先だからです。ただし金額や状況によって結果は変わります。詳しくは別記事で解説します。
Q. 個人事業主でも審査に通りますか?
通ります。個人事業主・フリーランス専用の会社(ラボルなど)もあります。会社全体の比較は、個人事業主向けの解説記事にまとめています。
Q. 審査で信用情報(CICなど)は見られますか?
ファクタリングは貸付ではないため、融資のように申込者の信用情報が中心になることは基本的にありません。見られるのは売掛先の信用と取引の実在性です。
Q. 1社に落ちたら、他の会社に申し込んでもいいですか?
問題ありません。審査の重点は会社ごとに異なります。ただし、同じ請求書を複数社で同時に現金化すること(二重譲渡)は絶対にしないでください。申し込み自体は複数社に出せますが、契約は1社だけです。
まとめ|「審査が緩い」の正体は、見ている相手が違うこと
ファクタリングの審査が緩いと言われるのは、無審査だからではなく、審査の主役が申込者ではなく売掛先だからです。
だから対策も決まってきます。信用力の高い売掛先の請求書を出し、入金実績を見せ、複数社に見積りを出す。この順番で動けば、通る確率は上げられます。
会社ごとの手数料と条件の比較は、個人事業主・一人社長のファクタリング完全ガイドにまとめています。まずは無料見積りで、自分の請求書がいくらで買い取ってもらえるかを確認するところから始めてください。
一人社長12年超え。アフィリエイトで2014年に法人化。サイトM&A。今はインターネット通販事業で年商1億程度
物販によるキャッシュフロー管理の大変さから資金繰り情報の発信や、個人で投資もしているので株、FXの便利ツールの紹介など