診療報酬ファクタリングとは|入金まで約2か月の待ち時間を埋める仕組みと手数料の見方

診療報酬って、入金されるのが2か月も先なんですよね。その間の給与や仕入れはどう回せばいいの?
診療報酬ファクタリングは、その「2か月の待ち時間」を埋めるための仕組みです。
医療機関や調剤薬局が、支払基金や国保連に対して持っている診療報酬の債権(レセプト債権)をファクタリング会社に譲渡して、本来の入金日より前に現金化します。借入ではないので、負債は増えません。
- 診療報酬は、診療した月の翌々月にようやく入金される。月初の診療分だと約2か月半待つ
- その間も給与・家賃・医薬品の仕入れ代金は毎月出ていく。このズレを埋めるのが診療報酬ファクタリング
- 債権の相手は支払基金・国保連という公的機関。一般の売掛金とは審査の見られ方が違う
なぜ医療機関・調剤薬局の資金繰りに効くのか
まず、診療報酬が入ってくるまでの日数を確認します。
レセプトは、診療した月の翌月10日までに審査支払機関へ提出します。社保分は社会保険診療報酬支払基金(2026年10月に医療情報基盤・診療報酬審査支払機構へ改組)、国保分は都道府県の国民健康保険団体連合会(国保連)が担当します。
支払基金の場合、医療機関の口座へ振り込まれるのは診療した月の翌々月の原則21日までです。
たとえば4月1日に診療した分は、5月10日までにレセプトを提出し、入金は6月21日頃。約2か月半かかります。4月末の診療分でも、入金は同じ6月21日頃で約1か月半待ちです。
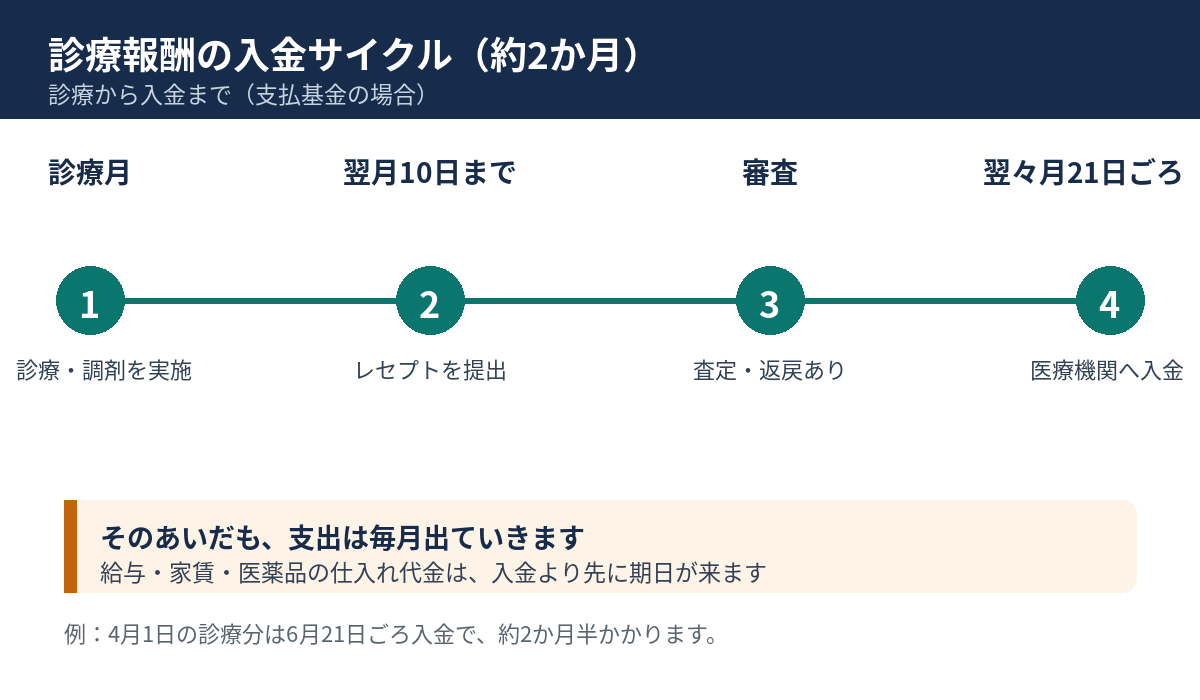
ところが支出のほうは、待ってくれません。
- スタッフの給与・賞与は毎月(賞与月はまとめて)出ていく
- 医薬品・医療材料の仕入れ代金は毎月請求が来る
- 家賃、水道光熱費、リース料も毎月
しかも審査の結果、レセプトが査定(減点)されたり、返戻されて再請求になったりすると、入金額が減る・入金自体がさらに遅れることもあります。
売上は立っているのに、手元の現金が先に細っていく。医療機関の資金繰りの悩みは、この構造から来ています。
これは業種を問わない話でもあります。僕は物販をやっていますが、Amazonの売上入金が調査で28日間止まったとき、売上が立っているのに現金が動かせない怖さを味わいました。「入ってくるはずのお金」と「今ある現金」は別物なんですよね。
診療報酬ファクタリングは、この「入ってくるはずのお金」のほうを先に現金へ変える手段です。
診療報酬ファクタリングの仕組み
対象になるのは、レセプト債権と呼ばれる診療報酬の請求権です。医科・歯科の診療報酬のほか、調剤薬局の調剤報酬も対象にしている会社があります。
仕組みは、報酬債権に特化した会社の例(JBL「レセプトくん」の公式案内)で見ると、5つの段階に分かれます。
ステップ1:請求
医療機関が、国保連・DX審査支払機構(社保)へ報酬債権を請求します(通常のレセプト提出です)。
ステップ2:債権譲渡契約
医療機関とファクタリング会社が、債権譲渡契約を結びます。
ステップ3:債権譲渡通知
医療機関とファクタリング会社が連名で、国保連・DX審査支払機構へ債権譲渡を通知します。
ステップ4:早期支払い
ファクタリング会社から医療機関へ、売買代金が支払われます。ここで通常より約2か月早く現金が入ります。
ステップ5:期日の受領
本来の支払日に、審査支払機関からファクタリング会社へ報酬が支払われます。
ポイントは2つあります。
1つ目は、3社間が基本だということです。一般のファクタリングでは「取引先に知られたくない」から2社間が選ばれることが多いのですが、診療報酬では債権の相手が審査支払機関という公的機関で、譲渡通知が手続きの一部になっています。
2つ目は、審査の見られ方が違うことです。一般のファクタリングでは、売掛先企業の信用力が審査の中心になります。診療報酬の場合、その「売掛先」にあたるのは支払基金・国保連です。支払う側が公的機関なので債権の回収リスクが低く、利用する医療機関自身の決算内容だけで判断されにくい、というのがこの仕組みの特徴です。レセプトくんの公式サイトでも「赤字決算でも契約可能」「税金滞納があっても審査の結果に影響しない場合がある」と案内されています。
報酬債権に特化したJBL「レセプトくん」。利用手数料は2%〜で、全契約ノンリコースです。
手数料の考え方|「2か月前倒しのコスト」として総額で見る
手数料は会社ごとに違い、公式に相場が定まっているわけではありません。ここでは、数字の見方だけ整理します。
具体例として、レセプトくんの公式表示は利用手数料2%〜です。ただし一律2%ではなく、契約条件によって変わります。契約前に見積書が提示され、提示された手数料以外の費用は発生しないと案内されています。実際の料率は、必ず見積もりで確認してください。
考え方として大事なのは、手数料を「約2か月、入金を前倒しするためのコスト」として総額で捉えることです。
たとえば診療報酬債権500万円を手数料3%で現金化すると、手数料は15万円、受け取りは485万円です。2か月早く500万円近い現金が手元に来ることと、15万円のコストを天秤にかけて判断します。
もう1つ、見落としやすいのが継続利用です。毎月の診療報酬を毎回ファクタリングすれば、手数料も毎月かかります。同じ500万円・3%なら、1年で180万円です。
一時的なズレを埋める道具なのか、毎月の前提にするのか。ここを分けて考えないと、資金繰りを助けるはずの手数料が、逆に利益を削り続けます。
見積もりを取るときは、次の3点もあわせて確認してください。
- 料率だけでなく、買い取ってもらえる割合(全額か、一部か)
- 査定・返戻で報酬が減額された場合、その差額をどう精算するか
- 契約期間の縛りや、途中でやめるときの条件
特に査定・返戻時の精算方法は、会社や契約によって扱いが分かれる部分です。契約書で必ず確認してください。
利用の流れ
レセプトくんの公式案内では、流れは3ステップです(他社も大枠は同じです)。
ステップ1:申込・必要書類の提出
申込フォームから申し込み、書類を写真やPDFで送ります。必要書類は、保険給付費請求書、代表者の身分証明書、預金通帳(過去6か月分の入金が確認できるもの)、決算書(直近1期分)、支払決定通知書や指定通知書などです。
ステップ2:審査・見積書の提示
簡単なヒアリングがあり、審査のうえで買取金額と手数料の見積書が提示されます。場合によってはオンライン面談が行われることもあります。
ステップ3:契約・着金
見積もりに承諾した場合のみ契約し、契約後に指定口座へ振り込まれます。レセプトくんでは「保険請求から最短90分で資金化」と案内されていますが、実際の時期は書類や手続きの状況で変わります。初めての利用では、数日単位で見ておくのが現実的です。
手続きはオンラインで完結し、来店は不要とされています。
注意点
査定・返戻のリスクは残ります
ファクタリングで現金化できるのは、あくまで請求した債権です。審査で査定(減点)や返戻があれば、最終的な報酬額は変わります。減額分の精算方法は契約前に確認してください。
毎月の前提にすると手数料が積み上がります
前述のとおり、恒常的に使うと手数料は年間で大きな金額になります。開業直後や賞与月など、ズレが大きくなる時期に絞る使い方と、毎月使う使い方では、意味がまったく違います。
同じ債権を二重に譲渡できません
すでに他社へ譲渡している債権や、診療報酬債権担保融資の担保に入っている債権は、重ねて売ることはできません。他社の利用中・融資利用中の場合は、現在の契約状況を先に伝えて相談する形になります。
個人事業主は対象外の会社があります
レセプトくんは「法人としての信用度を重視した契約」のため、個人事業主・フリーランスは利用できないと公式に明記されています。個人で開業している場合は、申し込む前に自院が対象かどうかを確認してください。
融資とは別物です
診療報酬債権を担保に借りる「診療報酬債権担保融資」と混同しがちですが、ファクタリングは債権の売却です。借入ではないので返済は発生せず、負債も増えません。反面、売却した債権は手数料分だけ目減りして戻ってこない、という違いがあります。
一般のファクタリング・介護報酬との違い
一般の請求書ファクタリングとの違いは、債権の相手です。一般の場合は取引先企業が相手で、審査はその企業の信用力が中心、2社間で取引先に知らせない方法も選べます。診療報酬では相手が審査支払機関(公的機関)で、債権譲渡の通知を含む3社間が基本になります。
一般のファクタリングの仕組みや会社の選び方は、個人事業主向けファクタリングの解説記事にまとめています。個人事業主向けファクタリングの解説記事
介護報酬ファクタリングとの違いは、請求先と対象です。介護報酬の請求先は国保連のみですが、診療報酬は社保分が支払基金(DX審査支払機構)、国保分が国保連と分かれます。対象も、診療報酬は医療機関・調剤薬局、介護報酬は介護事業者が中心です。入金まで約2か月かかる構造は共通しています。
介護報酬については、介護報酬ファクタリングの解説記事にまとめています。介護報酬ファクタリングの解説記事
よくある質問
Q. 診療報酬ファクタリングは借金になりますか?
A. なりません。診療報酬債権を売却して現金化する仕組みで、借入ではないため返済も発生しません。負債が増えない代わりに、売却した債権は手数料分を差し引いた金額で戻ってきます。
Q. 赤字決算や税金滞納があっても使えますか?
A. 使える場合があります。債権の支払い手が支払基金・国保連という公的機関のため、利用者自身の財務だけで判断されにくい仕組みです。レセプトくんの公式サイトでも、赤字決算でも契約可能、税金滞納があっても審査結果に影響しない場合があると案内されています。最終的には各社の審査で確認してください。
Q. 手数料はいくらですか?
A. 会社と契約条件で変わり、決まった相場はありません。例としてレセプトくんは公式に「2%〜」と表示していますが、一律ではなく契約前に提示される見積書で確定します。「2か月前倒しするコストの総額」で判断してください。
Q. 個人開業のクリニックでも使えますか?
A. 会社によって対象が異なります。レセプトくんは個人事業主・フリーランスの利用はできないと公式に明記されています。個人開業の場合は、対象に含まれるかを申込前に確認してください。
Q. 査定や返戻で報酬が減ったらどうなりますか?
A. 精算方法は会社・契約によって異なります。減額分を後日精算する形もあれば、買取割合の範囲で調整される形もあります。ここは契約で結果が大きく変わる部分なので、契約書の条文で必ず確認してください。
Q. 申し込んでから入金までどのくらいかかりますか?
A. レセプトくんは「保険請求から最短90分」と案内していますが、書類の揃い具合や審査・契約手続きで変わります。初回は数日単位で見ておき、支払日の直前に慌てないよう早めに相談するのが現実的です。
まとめ|診療報酬ファクタリングは「2か月のズレ」を埋める道具。使う時期と総額で判断する
診療報酬は、診療してから入金まで約2か月かかります。その間も給与や仕入れの支払いは毎月来ます。この構造的なズレを、債権を売却して埋めるのが診療報酬ファクタリングです。
債権の相手が支払基金・国保連という公的機関なので、一般の売掛金とは審査の見られ方が違い、赤字決算でも使える場合があります。
判断のポイントは、手数料を「2か月前倒しするコストの総額」で見ること。そして、毎月の前提にせず、ズレが大きくなる時期に絞って使うことです。
まずは、自院の診療報酬がいくら・いつ入る予定なのかを並べてみて、本当に足りない月がどこかを確認するところから始めてください。
一人社長12年超え。アフィリエイトで2014年に法人化。サイトM&A。今はインターネット通販事業で年商1億程度
物販によるキャッシュフロー管理の大変さから資金繰り情報の発信や、個人で投資もしているので株、FXの便利ツールの紹介など