資金繰り改善の方法|効くのは「入金を早める・支払いを遅らせる・流出を止める」の3方向だけ

資金繰りを改善したいけど、何から手をつければいいのか分からない。
「資金繰り 改善」で検索すると、出てくるのは融資の案内ばかりです。
でも、借りることは改善のひとつの手段でしかありません。しかも、構造が変わらないまま借りても、数か月後に同じ場所で詰まります。
資金繰りの改善は、やることが決まっています。
お金の流れは「入ってくる」と「出ていく」しかないので、改善の方向も3つしかありません。
- 改善の方向は3つだけ。「入金を早める」「支払いを遅らせる」「無駄な流出を止める」
- 順番が大事です。まず資金繰り表で「どの月に、いくら足りないか」を見てから手を打つ
- 融資は3方向のどれでもない「穴埋め」。構造を直してから使うものです
改善の前に:資金繰りが苦しい会社の共通点
中小企業・小規模事業者の調査(ふぁくたむ「2026年版 中小企業・小規模事業者の資金繰りと支払い実態白書」)では、資金繰りの悩みの第1位は「売掛金の入金待ち」で62.4%でした。
請求から入金までは45〜60日が一般的で、支払いサイトが60日以上という会社も約4割あります。
つまり、多くの会社の苦しさは「利益が出ていない」ことではなく、入金と支払いのタイミングのずれから来ています。
逆に言えば、タイミングのずれが原因なら、売上を増やさなくても改善できます。ずれを小さくするのが、この記事のテーマです。
まず資金繰り表で「どの月に足りないか」を見る
改善の最初の一手は、現状を数字で見ることです。
感覚で「苦しい」と思っているだけでは、どの手が効くのか分かりません。資金繰り表を作って向こう6か月を見れば、「2月に85万円足りない」のように、不足する月と金額が特定できます。
不足の月と金額が分かれば、打つ手は自動的に決まります。
- 不足が一時的(入金の遅れが原因)なら、「入金を早める」「支払いを遅らせる」で足ります
- 毎月じわじわ減っているなら、「流出を止める」側、つまり固定費と在庫の見直しが本命です
- 構造的に毎月不足するなら、売上や単価そのものの問題で、資金繰りの小手先では直りません
作り方と記入例つきテンプレートは、こちらの記事にまとめています。
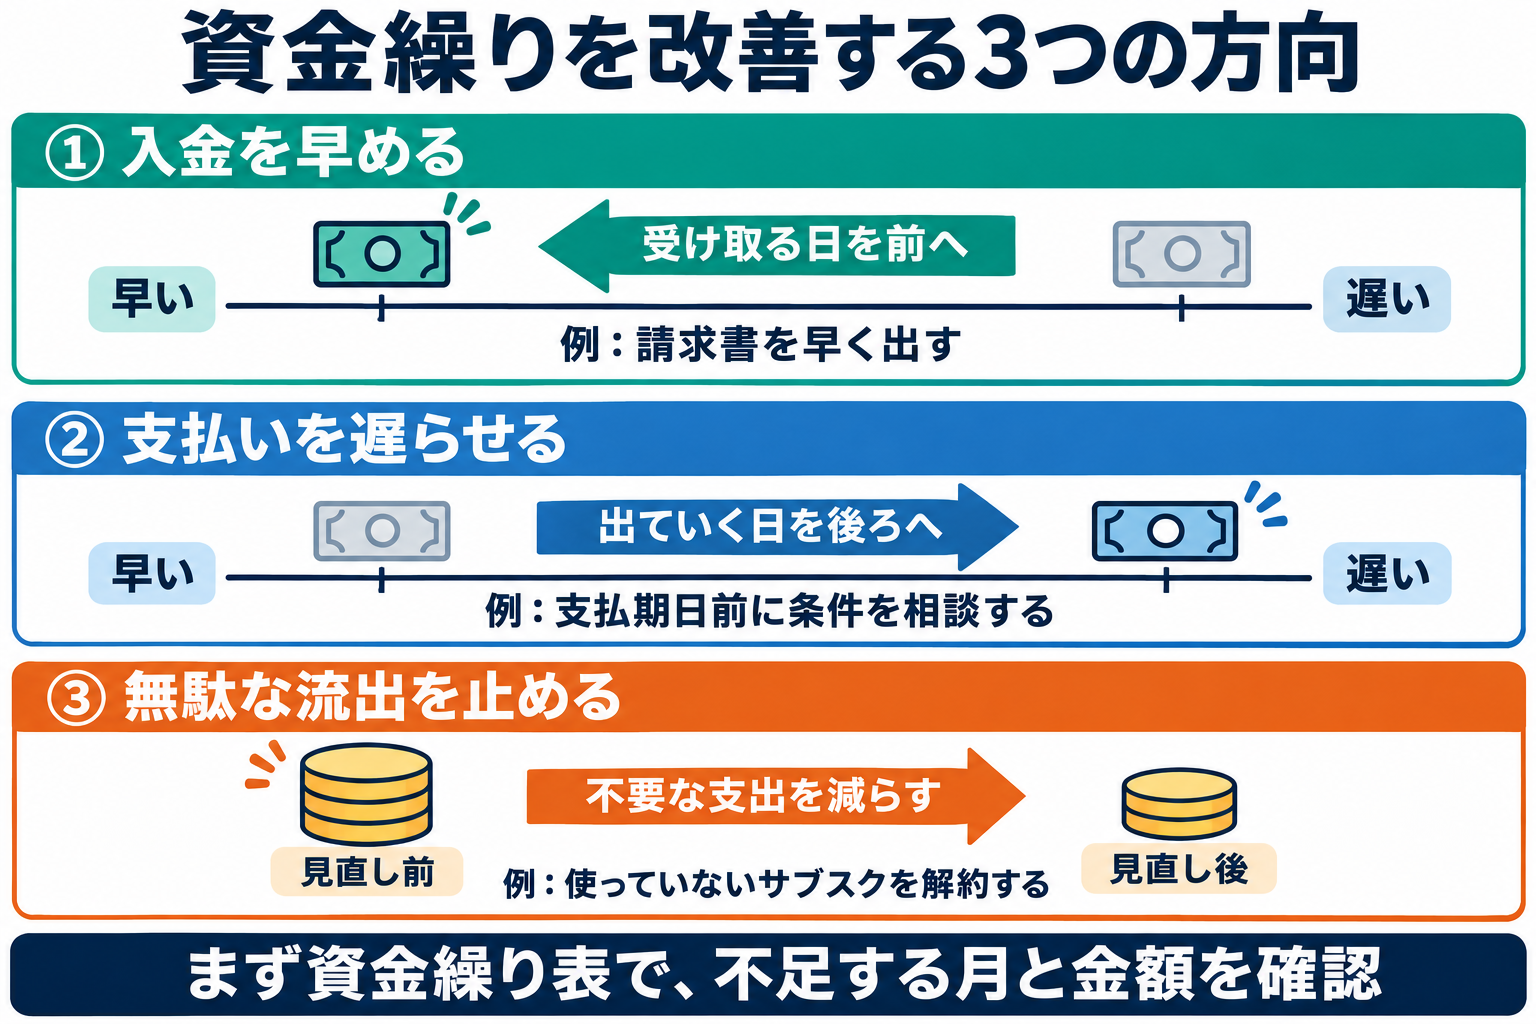
方向1:入金を早める
入ってくるお金を前倒しできれば、その分だけ残高の谷は浅くなります。
請求と回収の工夫(お金がかからない)
まず、コストゼロでできることからです。
- 請求書を早く出す:納品・検収が済んだら、その日のうちに出す。月末にまとめて出す運用だと、それだけで入金が1か月近く遅れます
- 入金条件を請求書に明記する:支払期日・振込先・遅れた場合の扱いを最初から書いておく
- 入金遅れにすぐ気づく:期日を過ぎたら、まず事実確認の連絡を入れる。遠慮して放置するのが一番悪く、遅れが常態化します
- 新規の取引先とは条件を先に決める:初回は前金や短いサイトで始める。条件は取引が始まってからでは変えにくいものです
売掛金の回収の進め方と、どうしても回収できないときの考え方は、こちらの記事で詳しく扱います。
売掛金を現金化する(ファクタリング)
入金を待たずに売掛金を買い取ってもらうファクタリングも、「入金を早める」手段のひとつです。
手数料がかかるので常用するものではありませんが、「あの入金が今月あれば回る」という場面では、選択肢として知っておく価値があります。審査で見られるのは自社よりも売掛先の信用なので、赤字や開業直後でも使える場合があります。
仕組みと会社の選び方は、個人事業主・一人社長のファクタリング完全ガイドにまとめています。
方向2:支払いを遅らせる
出ていくお金を後ろにずらすのも、立派な改善です。谷の位置が変わります。
支払い条件の交渉
仕入先・外注先に、支払いサイトの延長や分割を相談します。
大事なのはタイミングです。資金繰り表で数か月前に不足が見えている段階なら、相手にとっても「急な未払い」ではなく「事前の相談」になります。
期日を過ぎてから言うのとは、信用の残り方がまったく違います。
請求書カード払いで出金を先に延ばす
請求書の支払いをカード払いに切り替えると、実際の出金をカードの引き落とし日まで(最大で約2か月先まで)延ばせます。
代わりに数%の手数料がかかるので、「延ばせる日数に対して実質いくらか」で判断するのがコツです。税金や仕入など、金額の大きい支払いほど効きます。
手数料の実質コストの見方は、こちらの記事にまとめています。
方向3:無駄な流出を止める
3つ目は、地味ですが一番効きが長続きする方向です。
固定費の見直し
毎月自動で出ていくお金を、1年に1回でいいので全部並べてみてください。
- 使っていない・重複しているサブスクやツール
- 契約当初のままの通信費・保険・リース
- 効果の分からない広告費・会費
1件あたりは小さくても、固定費は「毎月・自動」なのが問題です。月3万円の削減は、年間36万円の売上ではなく、36万円の利益と現金がそのまま残る話です。
在庫の見直し(物販なら特に)
物販では、在庫は「現金が姿を変えたもの」です。
売れるスピードに対して仕入れが多ければ、倉庫の中で現金が寝ます。繁忙期に備えた仕入れが、終わったあとも残っていないか。回転の悪い在庫は、値引きしてでも現金に戻したほうが資金繰りは楽になります。
僕自身の経験でも、資金繰りの苦しさは「売れていない」ことより「先に仕入のお金が出ていく」構造から来ることがほとんどでした。
やってはいけない「改善」
焦ると、改善に見えて悪化させる手を打ってしまいます。事実として書いておきます。
- 場当たりの高金利の借入:不足の構造が変わらなければ、返済が始まる数か月後に、前より大きな不足が来ます。借りるなら、資金繰り表で「いつ返せるか」まで見えた状態で
- 支払いを黙って遅らせる:1回で取引先の信用を失います。遅れるなら、期日前に自分から相談するのが最低限の線です
- 税金・社会保険料を後回しにする:延滞税や延滞金がかさむうえ、滞納は融資審査でも重く見られます。納付が厳しいときは、税務署や年金事務所に先に相談すれば分割などの相談に乗ってもらえます
- 売掛金の二重譲渡:同じ請求書を複数のファクタリング会社に売ることは契約違反であり、詐欺として問題になります。絶対にやってはいけません
共通するのは、「先送り」と「改善」は違うということです。先送りは、将来の自分により大きな不足を渡すだけです。
よくある質問
Q. 何から始めるのが一番効果がありますか?
A. 資金繰り表を作ることです。不足する月と金額が分かれば、「入金を早める」「支払いを遅らせる」「流出を止める」のどれが自分の会社に効くのかが決まります。順番を間違えると、効かない手に時間を使います。
Q. 融資を受けるのは改善に入りますか?
A. 融資そのものは改善ではなく穴埋めです。ただし、資金繰り表を持って早めに相談し、返済まで見通せているなら、正当な選択肢です。表があると「いつ・いくら・なぜ必要か」を1枚で説明できます。
Q. 改善の効果はどれくらいで出ますか?
A. 請求書を早く出す、条件を交渉するといった手は、次回の請求・支払いのサイクルから効きます。固定費と在庫の見直しは、効き始めるまで数か月かかりますが、効果が続きます。
Q. 税理士や専門家に頼んだほうがいいですか?
A. 資金繰り表が作れれば、まず自分で全体像は掴めます。そのうえで、融資の相談や税金の分割相談など、相手のある話は専門家の力を借りる価値があります。
まとめ|資金繰り改善は「3方向」に手を打つこと
- 改善の方向は「入金を早める」「支払いを遅らせる」「無駄な流出を止める」の3つだけ
- 最初の一手は資金繰り表。不足する月と金額が見えれば、打つ手は決まる
- お金のかからない手(請求・回収の工夫、条件交渉)から先にやる
- 融資は穴埋め。構造を直してから使うもの
- 先送りと改善は違う。黙って遅らせる・場当たりに借りるは悪化させる
まずは資金繰り表に自社の数字を入れて、「どの月に、いくら足りないか」を見てください。改善は、そこからしか始まりません。
一人社長12年超え。アフィリエイトで2014年に法人化。サイトM&A。今はインターネット通販事業で年商1億程度
物販によるキャッシュフロー管理の大変さから資金繰り情報の発信や、個人で投資もしているので株、FXの便利ツールの紹介など