黒字倒産とは|利益が出ているのに「現金が尽きて」倒れる仕組みと防ぎ方

決算は黒字だったのに、会社が倒れた。そんなニュースを見て「なんで?」と思ったことはありませんか?
黒字倒産は、珍しい事故ではありません。
売上が伸びている会社ほど、実は危ない場面があります。利益が出ていることと、現金が手元にあることは、まったく別の話だからです。
この記事では、黒字倒産が起きる仕組みと、自分の会社が危ないかどうかを点検する方法、そして防ぎ方をまとめます。
- 黒字倒産とは「利益が出ているのに、現金が尽きて支払いができなくなる」こと。原因は赤字ではなく、入金と支払いのタイミングのずれです
- 利益は「売れた時点」で計上されますが、現金は「入金された時点」でしか増えません。この差が落とし穴です
- 防ぐ方法はシンプルで、数か月先までの現金の予定を表にすることです
黒字倒産とは
黒字倒産とは、損益計算書の上では利益(黒字)が出ているのに、手元の現金が尽きて支払いができなくなり、倒産してしまうことです。
会社が止まるのは「赤字になったとき」ではありません。
支払日に、支払う現金がないときです。
給料、仕入代金、税金、借入の返済。これらは利益が出ているかどうかに関係なく、決まった日に現金で出ていきます。一方、売上のお金は「売れた日」には入ってきません。
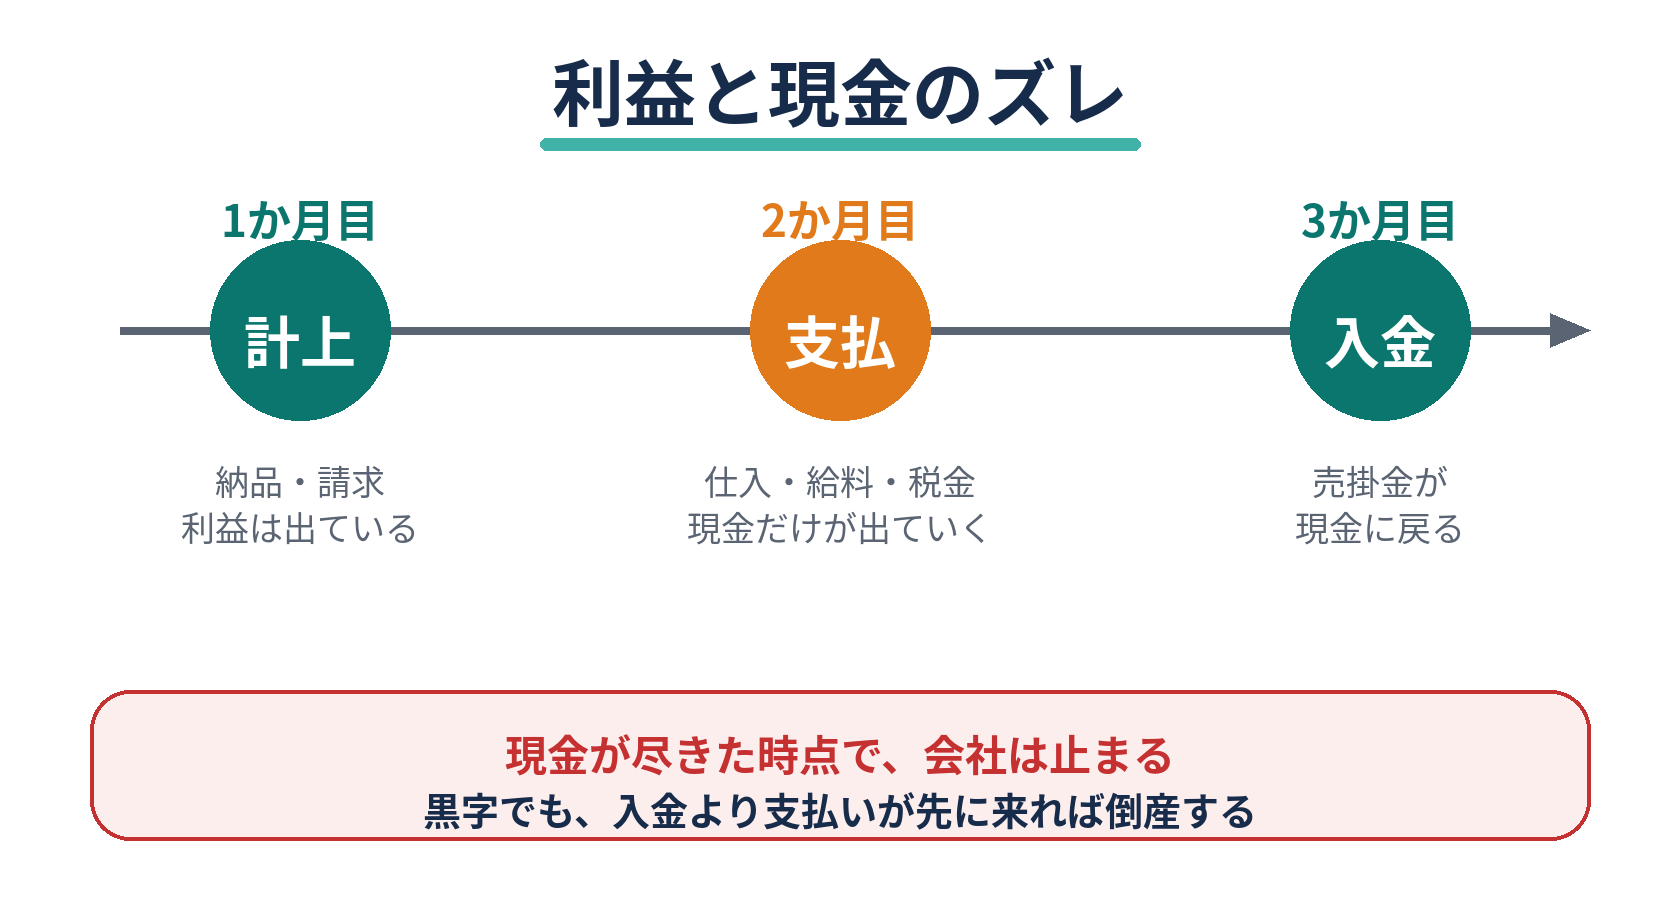
この「利益と現金のズレ」は、主に3つの仕組みで生まれます。
1. 売掛金:売れたのに、まだ入っていないお金
掛売りでは、商品を納めて請求書を出しても、入金は翌月末や翌々月です。売上が計上された時点で利益は出ますが、現金はまだ取引先のところにあります。
実際、請求から入金まで45〜60日が一般的で、支払いサイトが「60日以上」という取引も約4割あります(ふぁくたむ「2026年版 中小企業・小規模事業者の資金繰りと支払い実態白書」)。資金繰りの悩みの第1位が「売掛金の入金待ち」で62.4%という調査結果もあり、これは多くの経営者が抱えている構造的な問題です。
2. 在庫:現金が「モノ」に変わったまま戻ってこない
物販では、仕入れた在庫は資産として数えられます。でも、売れるまでは現金に戻りません。売れ行きを見込んで仕入れを増やした月ほど、手元の現金は減っています。
決算書の上では在庫は資産です。ただし、その在庫では給料は払えません。
3. 借入返済:利益と関係なく出ていくお金
借入金の元金返済は、経費ではありません。利益の計算には入らないのに、現金だけが毎月出ていきます。「利益は出ているのに、返済で現金が減っていく」のはこのためです。
つまり黒字倒産は、経営が下手だから起きるのではなく、現金の出入りのタイミングを管理していないと、順調な会社にも起きるものなのです。
なぜ起きるか:黒字倒産が起きやすい場面
タイミングのずれは、会社の状態が変わるときに大きくなります。特に危ないのは次の3つの場面です。
売上が伸びているとき
意外に思えるかもしれませんが、売上が伸びる局面は現金が苦しくなります。
売上を伸ばすには、先に仕入や外注費が増えます。入金は数か月先なのに、支払いだけが先行するからです。「売れているのにお金がない」は、この構造から来ます。
入金サイトが長い取引先が増えたとき
大口の取引先ほど、支払いサイトが長い傾向があります。大きな受注は嬉しい反面、入金までの期間が延びれば、その間を埋める現金が要ります。受注のたびに資金繰りが苦しくなる会社は、このパターンです。
設備投資や税金の納付が重なるとき
設備投資は一度に大きな現金が出ます。法人税や消費税の納付も、利益が出た会社のところへ、決まった時期にまとめてやってきます。「黒字だったからこそ税金が大きい」のに、その現金はもう仕入や経費に回ってしまっている、ということが起きます。
僕自身、Amazonで販売していたとき、口座の切り替えがきっかけで調査が入り、トータル28日間、入金が止まった経験があります。売上は立っているのに、現金の動きだけが止まる。この感覚を味わうと、「利益」と「現金」は別物だということが腹落ちします。
前兆・危険信号:自分の会社を点検する
黒字倒産には、前兆があります。次の項目に心当たりがないか、点検してみてください。
- 通帳の残高が、売上が伸びているはずなのに月々減っている
- 支払日が近づくと「今月の入金はいつだっけ」と確認する回数が増えた
- 支払いの先延ばしや分割の相談が、たまにではなく常態化してきた
- 税金や社会保険料の納付月に、慌てて現金をかき集めている
- 借入の返済が「利益から出ている」感覚がなく、残高から消えていく感じがする
- 数か月先に、いくら現金が残っているか答えられない
最後の1つが一番大事です。
危険なのは残高の金額そのものより、「先の残高が見えていない」ことです。
不足する日が分かっていれば、数か月前から手を打てます。分からないまま当日を迎えるのが、黒字倒産の本当の怖さです。
黒字倒産を防ぐ方法
対策は、特別なことではありません。現金の予定を「見える化」することに尽きます。
1. 資金繰り表で、数か月先の残高を見る
資金繰り表は、入金と出金を月ごとに並べて、将来の残高を予測する表です。ポイントは「売れた月」ではなく「入金される月」で書くこと。これだけで、「どの月に、いくら足りなくなるか」が事前に分かります。
作り方と、すぐ使えるテンプレートはこちらにまとめています。資金繰り表の作り方・テンプレート
2. 取引先ごとの入金サイトを把握する
どの取引先が、何日後に入金されるのかを一覧にしておきます。サイトが長い取引先の受注が増えたら、その分だけ手元現金を厚めに持つ。単純ですが、効きます。
3. 不足が見えたら、早めに手を打つ
表の上で不足が見えたら、その月が来る前に動きます。支払い条件の相談、支払いを遅らせる方法、入金を早める方法(売掛金を現金化するファクタリングなど)、金融機関への相談。早い段階ほど、選べる手段は多くなります。
なお、入金を早める手段の1つであるファクタリングについては、個人事業主・一人社長向けに別記事で整理しています。個人事業主・一人社長のファクタリング完全ガイド
大事なのは順番です。まず表で「いつ・いくら足りないか」を見つけること。手段選びはその後で十分です。
よくある質問
Q. 黒字倒産は大企業でも起きるのですか?
A. 起きます。規模に関係なく、入金と支払いのタイミングのずれが原因だからです。むしろ取引量が大きいほど、ずれの金額も大きくなります。
Q. 赤字の会社の倒産とは何が違うのですか?
A. 赤字倒産は、利益が出ずに資産が削られていく倒産です。黒字倒産は、利益は出ているのに現金のタイミングが合わずに止まる倒産です。後者は「防げたはずの倒産」と言われることが多く、現金の予定管理で回避できます。
Q. 利益が出ていれば、銀行が助けてくれるのではないですか?
A. 融資の審査には時間がかかりますし、決算書の内容次第では通らないこともあります。「現金が尽きる日」が分かっているなら、その日よりずっと前に相談するのが前提です。直前では間に合わないことがあります。
Q. どこから手をつければいいですか?
A. まずは資金繰り表を1枚作ることです。今の残高と、今後数か月の入金・出金予定を並べるだけです。テンプレートと記入例はこちら。資金繰り表の作り方・テンプレート
まとめ|黒字倒産は「現金の予定表」がない会社に起きる
- 黒字倒産の原因は赤字ではなく、入金と支払いのタイミングのずれ
- ズレは、売掛金・在庫・借入返済の3つから生まれる
- 売上が伸びているとき、入金サイトが長い受注が増えたとき、納付や投資が重なるときが危ない
- 一番の危険信号は「数か月先の残高が答えられない」こと
- 防ぐ方法は、資金繰り表で先の残高を見える化すること
利益は会社の成績表ですが、会社を止めるのは現金の不足です。
成績が良い会社ほど、「まさか現金で詰まるわけがない」と思いがちです。でも詰まる会社は、だいたい成績が悪くない会社です。
まずは次の支払日ではなく、3か月先の残高を見てみてください。そこが見えていれば、黒字倒産は遠い話になります。
一人社長12年超え。アフィリエイトで2014年に法人化。サイトM&A。今はインターネット通販事業で年商1億程度
物販によるキャッシュフロー管理の大変さから資金繰り情報の発信や、個人で投資もしているので株、FXの便利ツールの紹介など